Nexus Académie › Formations › Banque et finance
Banque et finance · niveau Expert
Gestionnaire des risques bancaires : crédit, liquidité et solvabilité
La gestion des risques bancaires selon le Comité de Bâle et les certifications internationales GARP et PRMIA, appliquée aux banques en RDC.
Programme conçu selon les méthodes de : Comité de Bâle · IASB (IFRS 9) · GARP · PRMIA · NIST · Daniel Kahneman
Ce que vous saurez faire
- Formuler l'appétit pour le risque.
- Analyser un portefeuille de crédit.
- Piloter liquidité, change et taux dans une banque dollarisée.
- Maîtriser le risque opérationnel.
- Conduire un test de résistance.
Le niveau international
- Comité de Bâle · Bâle III (fonds propres, ratio de levier, coussins, ratios de liquidité)
- IASB · norme IFRS 9, dépréciation selon les pertes de crédit attendues en trois étapes
- GARP et PRMIA · référentiels des certifications internationales FRM et PRM
- NIST (États-Unis) · cadre de cybersécurité 2.0 (gouverner, identifier, protéger, détecter, répondre, rétablir)
- Daniel Kahneman (prix Nobel d'économie 2002) · biais cognitifs dans la décision collective
Programme original de Nexus Académie, construit à partir des méthodes et référentiels de ces institutions ; NEXA ne leur est pas affiliée.
Le programme
- Gouvernance des risques et cadre prudentielFixer les règles du jeu : situer la fonction de gestion des risques dans la gouvernance d'une banque, appliquer le modèle des trois lignes de maîtrise, comprendre les principes de Bâle et les normes prudentielles nationales, et rédiger une déclaration d'appétit pour le risque avec des limites mesurables.
- Le risque de créditMesurer et provisionner le risque de crédit : noter les emprunteurs, estimer la probabilité de défaut, la perte en cas de défaut et l'exposition, calculer la perte attendue, analyser la concentration et la qualité du portefeuille, et vérifier le niveau de provisionnement.
- Liquidité, change et tauxSurvivre à un retrait massif ou à un choc de change : construire et analyser l'impasse de liquidité, calculer les ratios de liquidité, mesurer la position de change et le risque de taux, et préparer un plan de financement d'urgence adapté à une banque dollarisée.
- Risque opérationnel et cyberPrévenir les pertes hors crédit : identifier et évaluer les risques opérationnels, exploiter une base d'incidents, construire une cartographie et des indicateurs de risque, lutter contre la fraude, maîtriser le cyberrisque et organiser la continuité d'activité.
- Tests de résistance et fonds propresProuver que la banque tient en cas de choc : construire des scénarios de stress plausibles et sévères, mesurer leurs effets sur le résultat, la solvabilité et la liquidité, conduire un test de résistance inversé, et évaluer l'adéquation des fonds propres dans une démarche de type ICAAP.
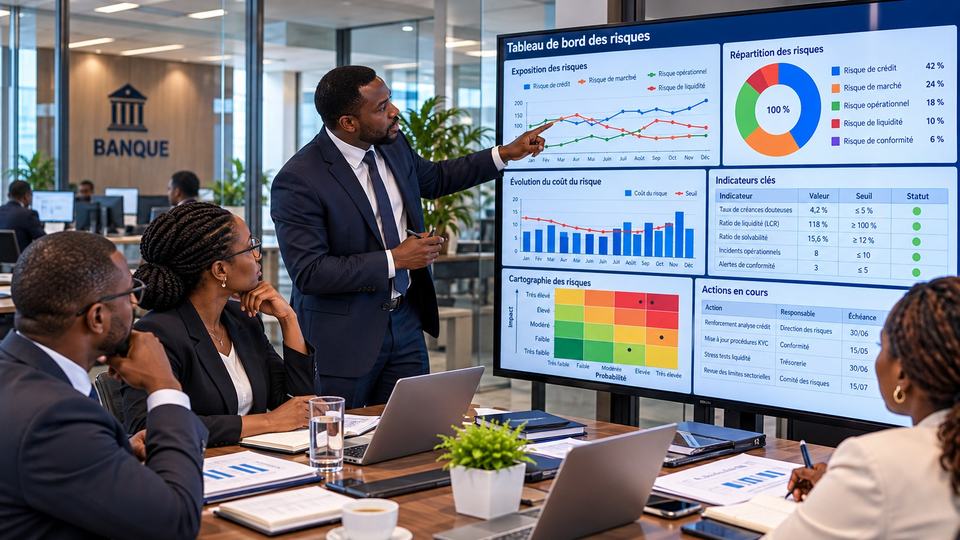
- Mission intégrée : le comité des risquesArbitrer entre croissance et sécurité : analyser une dégradation brutale du portefeuille, mesurer ses effets sur le résultat, la solvabilité et la liquidité, proposer des mesures immédiates et structurelles, et présenter une recommandation claire au comité des risques.
Pour qui ?
Analystes crédit seniors, contrôleurs permanents, trésoriers, auditeurs bancaires.
Prérequis : Cinq ans d'expérience bancaire (crédit, trésorerie, contrôle ou audit) ; aisance avec les tableurs.
Évaluation et certificat
Une évaluation par module, puis une épreuve finale chronométrée sur dossier, notée automatiquement sur 20 dès la remise, avec le corrigé détaillé.
- Passer les six évaluations de module avec au moins 85 % de réussite en moyenne.
- Obtenir au moins 16 / 20 à l'épreuve finale.